火災保険を見直そうとして、わが家は地震保険の解約を決めました。
数日後、保険会社から一枚の葉書が届きます。解約返戻金(解約したときに戻ってくるお金)のお知らせでした。金額を見て、一瞬、頭が真っ白になりました。
地震保険だけのつもりが、火災保険ごと解約されていました。
この記事では、わが家のうっかり解約の顛末と、火災保険・地震保険のしくみ、見直しや解約のときに確認したいポイントをお伝えします。同じ失敗をする方が一人でも減れば、と思って書きました。
この記事でわかること
- わが家が火災保険を丸ごと解約してしまった経緯
- 火災保険と地震保険の関係(セットのしくみ)
- 地震保険が「割に合わない」と言われる理由
- 火災保険を見直すタイミングと、解約時に確認したいポイント
地震保険だけのつもりが…わが家のやらかし体験
わが家は持ち家で、火災保険に地震保険を付けて契約していました。
見直しを考えたきっかけは、地震保険の使いどころに疑問を持ったことです。地震保険は、火災保険のように損害額をそのまま補償するのではなく、被災後の生活を立て直すために役立てる保険だと知りました。大きく壊れて全額が支払われるケースも、そう多くないと聞きます。「それなら、その分は自分で貯めておけばいいのではないか」。そう考えて、地震保険だけを外すことにしました。
保険会社との窓口は、夫にお願いしていました。私は「火災保険はそのまま、地震保険だけ解約」と伝えたつもりでした。
数日後、届いたのが冒頭の葉書です。「解約」の文字を見ても、私は地震保険のことだと思い込んでいました。ところが、書かれている返戻金は約60万円。「え、まさか」。金額の大きさに手が止まりました。
葉書をよくよく読むと、そこにあったのは「火災保険」の文字でした。「えー!」。地震保険だけのつもりが、火災保険ごと解約されていました。
もともと30年の長期契約で、一括払いにしていました。解約した時点で10年ぶんほどが残っていたため、まとまった返戻金が戻ってきたわけです。逆にいえば、この金額の大きさが、やらかしに気づかせてくれました。もし少額だったら、そのまま見過ごしていたかもしれません。
あとで分かったのですが、夫は担当者とメールでやり取りをしていました。夫自身は「火災保険を解約する」と思っていたそうです。担当者からも「本当に解約していいですか」といった確認はなく、そのまま書類が郵送され、手続きが終わっていました。誰か一人でも立ち止まっていれば、と悔やまれます。
その時点で、わが家には火災保険がありませんでした。火災にも台風にも、何の備えもない状態です。家という一番大きな資産が丸裸だと気づいたときは、血の気が引きました。契約し直すまでの10日間ほど、「もし今、火事や水害にあったらどうしよう」と落ち着きませんでした。
幸い天気は穏やかな時期でしたが、あの数日はずっと空を気にしていました
そもそも火災保険と地震保険は何が違う?
落ち着いて調べてみると、わが家のやらかしには、火災保険と地震保険の「セットのしくみ」が関係していました。まず、2つの保険の守備範囲はこう分かれています。
| 火災保険 | 地震保険 | |
|---|---|---|
| 対象になる損害 | 火災・風災・水災など | 地震・噴火・津波による損害 |
| 契約のしかた | 単独で契約できる | 火災保険とセットでないと契約できない |
火災保険で実際にどこまで補償されるかは、契約の内容によって変わります。「火災保険に入っている=どんな損害でも補償される」わけではありません。ここで押さえておきたいのは、次の2点です。
- 地震が原因の火災は、火災保険では補償されない
- 地震保険は単独では契約できず、火災保険とセットでしか入れない
知っておきたいのは、この解約が一方通行だということです。地震保険だけをやめることはできます。けれど、火災保険をやめて地震保険だけを残すことはできません。地震保険は、火災保険の上に乗っているからです。
火災保険を解約すると、セットの地震保険も続けられなくなります。
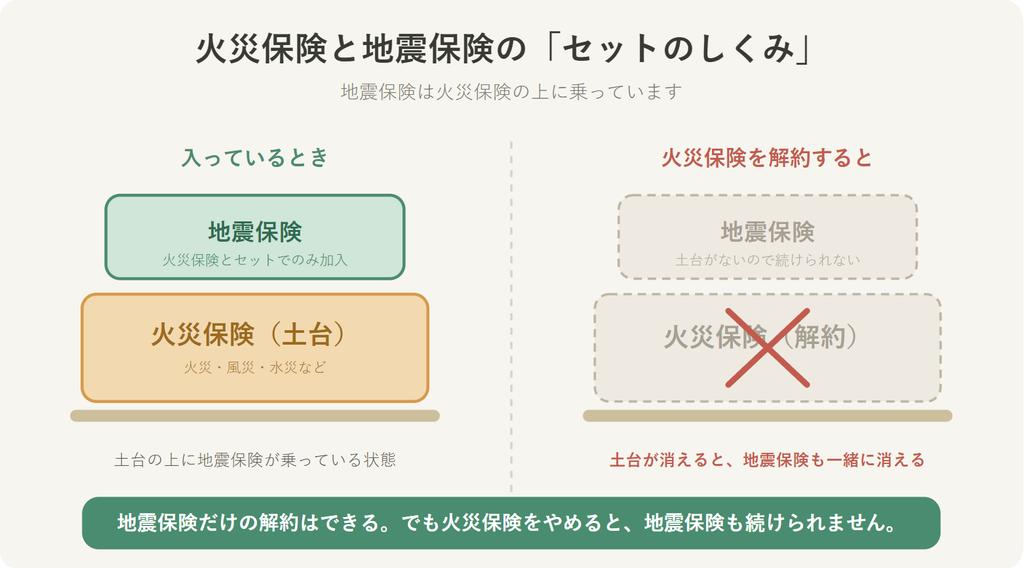
わが家がやってしまったのは、この土台のほうを外すパターンでした。地震保険だけ外すつもりが、土台の火災保険ごと消えてしまったわけです。
制度のしくみは財務省「地震保険制度の概要」で確認できます。
地震保険が「割に合わない」と言われる理由
そもそも、なぜ地震保険を外そうと考えたのか。理由のひとつが、補償のしくみでした。
地震保険は、実際の損害額がそのまま支払われる保険ではありません。損害の程度を4段階で認定し、それぞれ決まった割合が支払われます。
| 認定 | 支払われる保険金 |
|---|---|
| 全損 | 契約金額の100% |
| 大半損 | 契約金額の60% |
| 小半損 | 契約金額の30% |
| 一部損 | 契約金額の5% |
(出典:財務省「地震保険制度の概要」)
しかも地震保険の契約金額は、火災保険の30〜50%の範囲と決まっています。壁にひびが入る程度の「一部損」なら、受け取れるのは契約金額の5%です。
ここで気をつけたいのが、「全損100%」の意味です。この100%は、あくまで地震保険の契約金額に対する割合です。火災保険の金額がそのまま100%戻るわけではありません。補償内容を確認したとき、「思っていたより戻りは控えめなんだな」と感じました。私が「割に合わないかもしれない」と考えたのは、このあたりが理由でした。
一方で、大地震で家を失ったときの生活再建費として「あったほうが安心」という考え方もあります。地域の地震リスクや家計の状況によって、答えは変わるものです。ここは「わが家はこう考えた」という一つの例として受け取ってください。
万一に備えるお金の考え方は、こちらの記事でも紹介しています。
生活防衛資金はいくら必要?|子育て世帯でもムリなく決めるシンプルな目安
火災保険を見直すのはどんなとき?
わが家のやらかしは、地震保険を解約しようとしたことがきっかけでした。では、火災保険はどんなときに見直すとよいのでしょうか。
代表的なのは、次のようなタイミングです。
- 契約の更新時期がきた、保険料が上がった
- 住宅ローンを完済して、契約内容を改めて確認するとき
- リフォームや増築をした
- 子どもの独立など、家族構成が変わった
火災保険の保険料は、近年たびたび改定されています。わが家がまさにそうでした。前の契約は約20年前に結んだ30年契約で、当時は長い期間でまとめて安く入れました。今は契約できる期間が最長5年までに短くなり、わが家では保険料も当時より高くなっていました。更新の通知を見て「あれ、こんなに?」と感じる方は多いのではないでしょうか。
使わない補償を外したり、逆に足りない補償を足したり。まずは、今の自分の生活と補償内容が合っているか、考えてみましょう。
火災保険を選び直して気づいたこと
さて、火災保険がない状態は一日でも早く解消したいところです。わが家は契約し直すにあたって、KURABEL(火災保険の一括見積もりサービス)を使いました。お金の情報を発信しているYouTube「リベ大(両学長)」で紹介されていたのを覚えていて、選びました。
先にお伝えしておきたいことがあります。**私が利用したときは、担当者との面談が必要でした。**見積もりだけメールで受け取る、という使い方はできませんでした。「比較サイトでサクッと」のつもりだと、ここでギャップを感じるかもしれません。
わが家はもともと入り直す前提だったので、売り込みの強さは感じませんでした。担当者は親身で、候補になりそうな保険をいくつか並べて説明してくれました。面談はオンラインでした。顔を出すことには、少し抵抗があります。でも、対面でも顔は合わせますし、説明の中身も変わりません。終わってみれば、戸惑うことはありませんでした。
比較して、補償内容はほぼ同じになるように選びました。地震保険は付けていません。地震保険をやめようと思ったのが、そもそもの発端だからです。戻ってきた返戻金の約60万円は、次の火災保険料にそのままあてました。地震保険の分として考えていたお金は、今は生活防衛資金として自分で貯めています。
ひとつ工夫したのが、自己負担額(免責/めんせき)です。小さな損害は自分で払い、大きな損害のときだけ補償してもらう、という考え方です。わが家では、この自己負担を3万円まで引き受ける代わりに、保険料を抑えました。
わが家の場合は、無保険の期間をできるだけ短くしたかったので、複数の保険会社を一度に比較できたのは助かりました。1社ずつ見積もりを取っていたら、無保険の期間がもっと延びていたはずです。面談というひと手間はあるので、そこを負担に感じるかどうかは、人それぞれだと思います。
保険を解約するときの注意点
わが家の失敗から学んだことを、お伝えします。
① 「何を解約するのか」を契約者本人が確かめる
解約の対象になっている契約を、名義人が自分の目で確認してみてください。わが家は「言った・伝わっているはず」のまま手続きが進み、確認を挟むタイミングがありませんでした。
② 火災保険と地震保険はセットだと知っておく
地震保険は火災保険とセットでしか契約できません。火災保険を解約すれば、地震保険も一緒に消えます。このしくみを知っているだけで、手続き前の声かけが変わります。
③ 補償の空白期間を作らない
乗り換えるときは、新しい保険の開始日を決めてから、古い保険を解約すると安心です。順番が逆になると、わが家のように「今この瞬間、家に何の備えもない」期間が生まれます。
④ 契約名を「口に出して」夫婦で確認する
「地震保険を解約」と「火災保険を解約」は、一字違いで結果がまるで変わります。手続きの前に、解約する契約の正式な名前を声に出して読み合わせると、思い込みのズレに気づけます。わが家に足りなかったのは、この一手間でした。
まとめ|解約は「何が消えるか」を確かめてから
わが家は地震保険だけのつもりが、火災保険ごと解約してしまいました。原因は、夫婦の思い込みと確認不足でした。
窓口は夫に任せていました。私は「地震保険だけ」と伝えたつもりでしたが、夫は「火災保険を解約する」と思っていました。前提が違うと、人は自分なりに解釈してしまいます。責める気にはなれませんでした。思い込んでいたのは、私も同じだったからです。
今回は、私も夫も「伝えたつもり・聞いたつもり」でした。「地震保険だけね」と一度、契約名を一緒に確かめておけばよかった。今はそう思っています。
もし今、保険の見直しを考えているなら、今日はまず手元の保険証券を出して眺めるだけでも十分です。「この契約で何が守られているのか」。そこが見えてくると、次の一歩が決めやすくなります。
証券を探すのも億劫な日は、「保険証券が家のどこにあるか」を思い出すだけでも大丈夫です。私も、あのとき最初に証券をきちんと見ていれば、今回のことは防げたかもしれません。
生命保険・医療保険など、保険全体の見直し手順はこちらで詳しく解説しています。
やめてもいい保険はどれ?|保険の見直し方と失敗しない5つの手順
固定費の見直しをはじめ、わが家で効果のあった節約はこちらにまとめています。
節約してもお金が残らない人へ|子育て中でも月1万円浮いた方法15選