「こどもNISAが始まるけど、どうしようかな」
こどもNISAが始まるにあたって、検討している人も多いと思います。
いま、こども口座で運用している人は、持っている分をどうするかも、考えることになります。
私もSBI証券で運用していて、子どもの口座もSBI証券です。末の子の口座では、2024年から投資信託を特定口座(利益に税金がかかる口座)で運用しています。こどもNISA(0〜17歳が使える、利益に税金がかからない投資の制度)を知ったとき、最初に思ったのは「この分を移そう」でした。
調べてみると、特定口座の投資信託は、そのままでは移せません。私は売却して、こどもNISAで積み立て直すことに決めて、こどもNISA口座開設の予約を済ませました。
この記事は、SBI証券で子どもの口座を持っている親の立場で、予約の手順と、考えたことを記録したものです。
この記事は随時更新中です。(最終更新:2026年10月)
積立の開始日など、まだ発表されていない点は、分かり次第書き足します。
こどもNISA口座開設(予約)の手順
こどもNISAの口座開設は、親権者の口座を開設し、こども(未成年)口座を開設してから、こどもNISAを申し込む、という順です。わが家はすでに親権者の口座とこども口座があったので、こどもNISAの申込み1つだけでした。
こども口座がない場合は、親権者の口座のアプリ(SBI証券Plus)の「親子の資産」から、「こども口座開設」で申し込みます。
こども口座の開設には、親権者全員の署名・捺印の同意書と、親権者との続柄が分かる書類が必要です(SBI証券の案内より、2026年10月18日確認)。
こども口座の開設と同時に、こどもNISAも申し込めます(SBI証券の案内より、2026年10月21日確認)。
親権者の口座がない場合は、先に親権者の口座を開設します。
準備するもの
私はスマホで手続きしました。申込み自体は、難しくありませんでした。かかった時間は、約15〜20分です。
用意したものは、次の3つです。
- スマホ
- 子どものマイナンバーカード(画面で選べる、ほかの書類もあります)
- こども口座の取引パスワード
ステップ1 こども口座にログインして、申込みボタンを押す
こども口座にログインして、「こどもNISA」の申込みボタンから、手続きを進めます。
ステップ2 書類を選んで、撮影してアップロードする
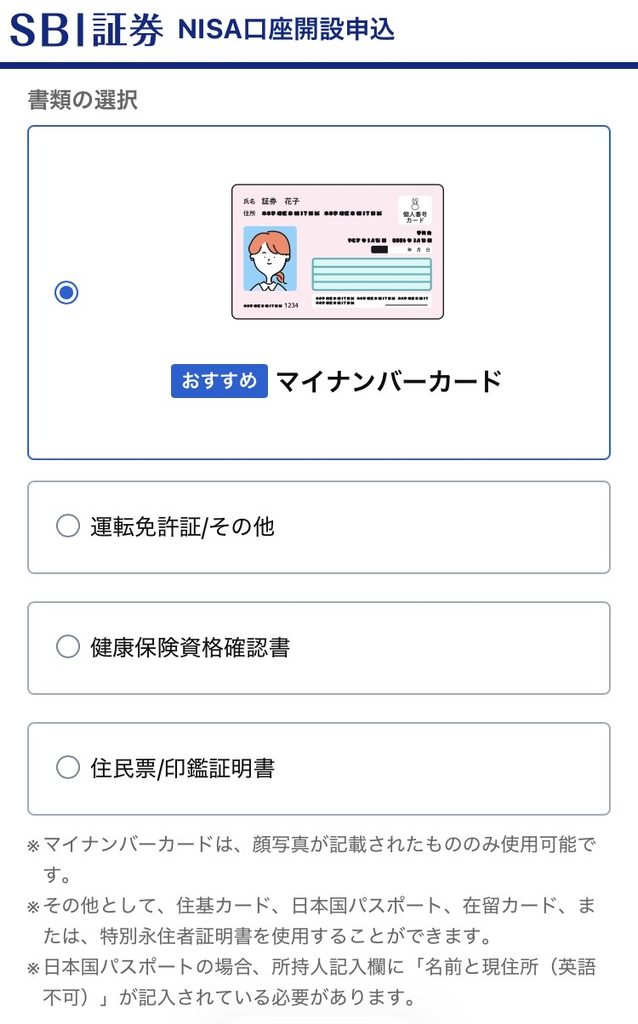
最初に提出する書類を選びます。選べるのは、次の4つです。
- マイナンバーカード(おすすめと表示)
- 運転免許証・その他
- 健康保険資格確認書
- 住民票・印鑑証明書
私は子どものマイナンバーカードを選び、画面の下の「次へ」を押しました。カードの表面を撮影して、アップロードしました。
使えるマイナンバーカードは、顔写真があるものだけと、画面に書かれていました。
ステップ3 取引パスワードを入力する
こども口座の取引パスワードを入力します。
私は取引パスワードをコピーして貼り付けましたが、「次へ」のボタンの色が薄いままで先に進めませんでした。
入力できるとボタンの色が濃くなり、押せるようになります。パスワード管理アプリからコピーして貼り付けるだけでは、何度やっても色は変わりませんでした。
そこで最後の1文字を消して打ち直してみました。ボタンの色が濃くなって、押せるようになりました。
私の環境で起きたことで、誰にでも起きるとは限りませんが、同じ状態の人の参考になればと思います。
ステップ4 内容を確認して、申込みを完了する
登録内容(名前、住所、生年月日など)が表示されるので、確認してから申し込みます。画面には「NISA口座を新規で開設する」「こどもNISA口座の開設となります」と出ました。
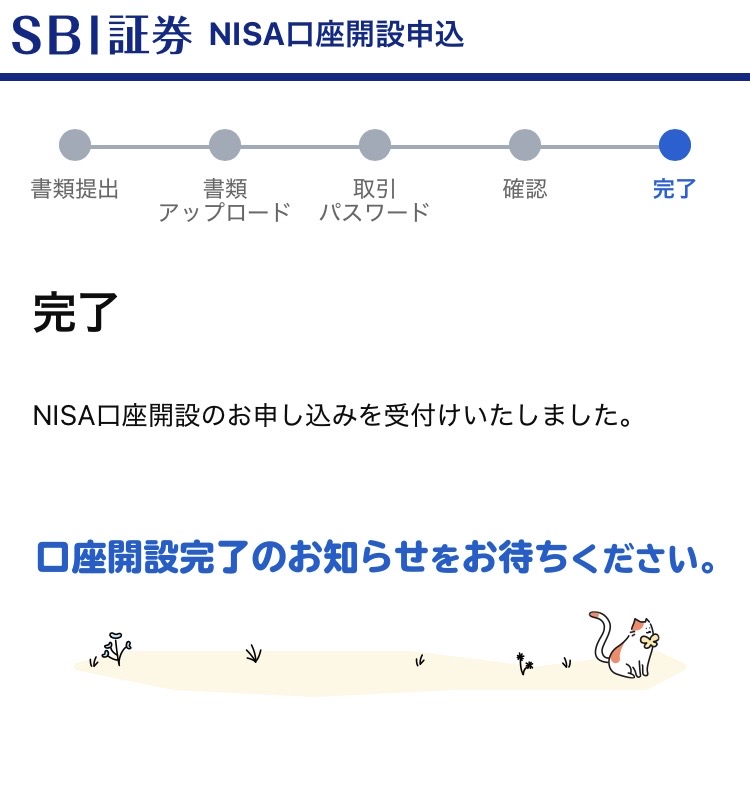
申込みが終わると、「NISA口座開設のお申し込みを受付けいたしました。口座開設完了のお知らせをお待ちください」という画面が出ました。
申込み後の流れと日程
口座の開設手続きは、2027年1月に行われます。日程は、次のとおりです。
- 口座開設の予約(事前受付):2026年10月1日から(終了日は、公式に書かれていません)
- 取引開始:2027年1月1日
- 口座の開設:2027年1月(SBI証券と税務署の審査のあと)
年内に手続きを済ませておくと、2027年1月の制度開始と同時に、取引を始めやすいと、SBI証券は案内しています。
(出典:SBI証券「こどもNISA」、SBI証券「こどもNISA事前予約キャンペーン」、2026年10月18日確認)
キャンペーンのエントリーも、こども口座からする
SBI証券では、予約のキャンペーンをしています。
次の3つを満たすと、現金2,000円がもらえます。
- こどもNISA口座の開設を予約する
- クイズに答えて、こども口座でエントリーする
- 2027年1月に、口座開設が完了する
2,000円の入金は、2027年2月ごろの予定です。エントリーは、こども口座から行う必要があります。
キャンペーンの期限は、予約が2026年12月30日まで、エントリーが12月31日までです。口座開設の完了は、2027年1月4日から29日の間に必要です。プレゼントは、課税対象になる場合があると、公式に書かれています。
私は、予約してから、エントリーもしました。もらえたらラッキーです。
内容は予告なく変わることがあります。参加する前に、SBI証券の公式ページで確認してください。(2026年10月18日確認)
わが家の方針は「特定口座の分を売って、こどもNISAで積み立てる」
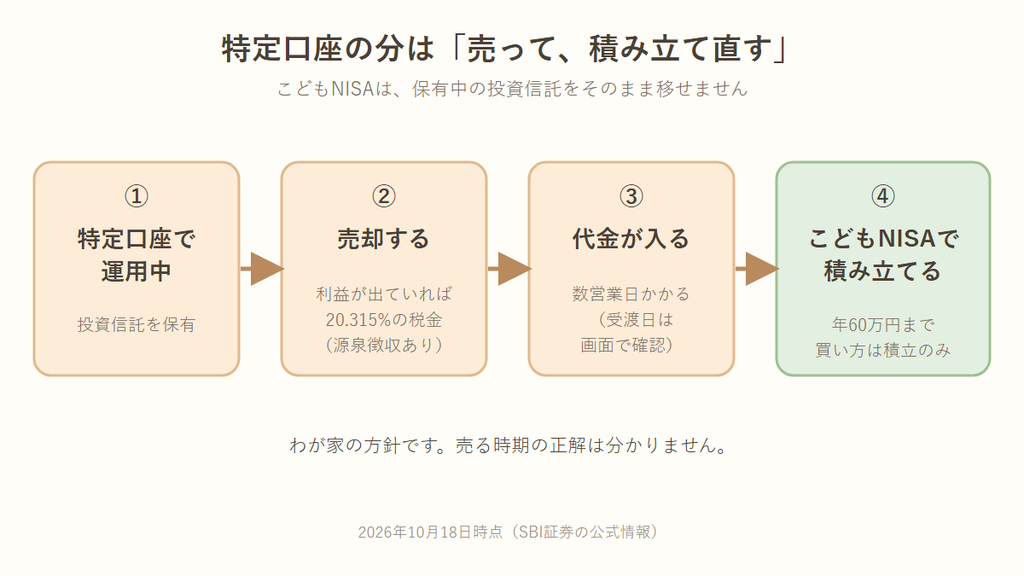
特定口座の分は、売却します。売ったお金を、こどもNISAの積立で買い直します。 毎月、必要な分を売って、全額、こどもNISAに入れる予定です。
夫には、「こんなものがあるよ」と伝えました。反応は、「うん、いいと思う」という感じでした。
投資は、近いうちに使う予定のないお金で行うものです。値下がりして、買ったときの金額(元本)より減ることもあります。このお金は、末の子が歳をとったときに使う、老後資金(何十年も先に使うお金)の助けになればと思って、用意しています。
特定口座の分は、そのまま移せません
保有している投資信託を、そのままこどもNISAに移すことはできません。
特定口座で運用を始めたのは、2024年7月です。そのころ、こどもNISAはまだありませんでした。
こどもNISAを知ったのは、2026年5月ごろ、YouTubeで見たときです。最初に思ったのは、「特定口座の分をこどもNISAに移そう」でした。
新NISAへは、特定口座の分を移せません。こどもNISAも同じだろうと思い、ネットで調べて確認しました。結果は、やはり同じで、移せません。少し、めんどくさいなと思いました。
特定口座の分は、いったん売却して現金にします。そのお金で、こどもNISAの商品を買い直す形になります。私は「売って買い直す」の1択でした。
売る理由は、含み益が少ないうちから税金を払っておきたいから
特定口座に置いたまま増えると、増えた分に税金がかかります。含み益(まだ売っていない利益)が大きくなるほど、売るときの税金も増えます。
含み益が少ない今のうちから、積立の金額に合わせて、毎月、必要な分だけ売ります。売った分の利益に対する税金を払って、利益に税金がかからない(非課税)こどもNISAに入れていきます。そのほうが、特定口座に置いたままにするより、税金は少なくて済むと考えました。
あくまで、わが家の考えです。この先、値下がりすることもあります。売る時期の正解は分かりません。
売却の税金は、利益の20.315%
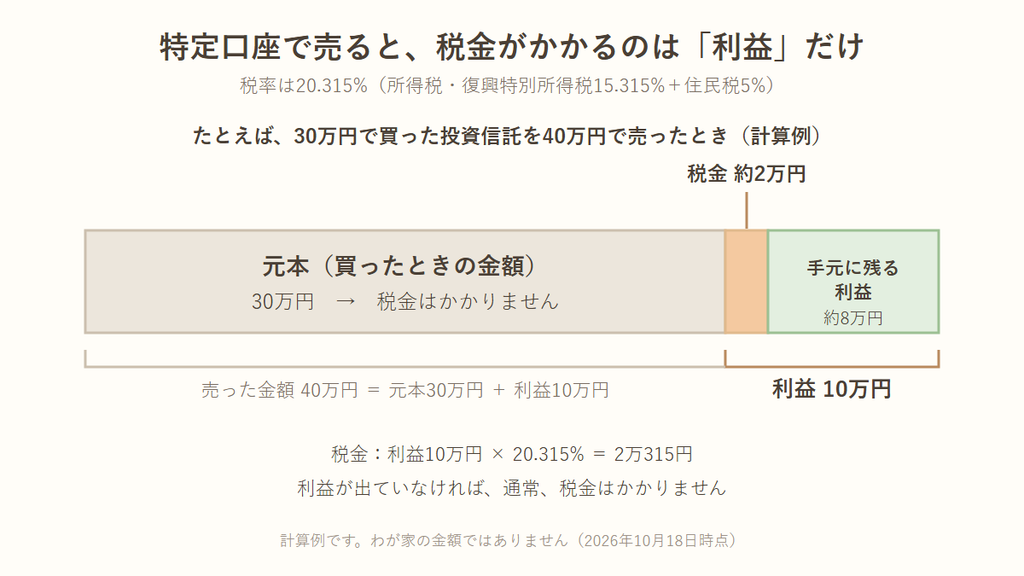
特定口座で利益が出ている分を売ると、利益に20.315%の税金がかかります。内訳は、所得税と復興特別所得税(震災の復興のための上乗せ分)が15.315%、住民税が5%です。
税金がかかるのは、利益の部分だけです。元本には、かかりません。
たとえば、30万円で買った投資信託を40万円で売ると、利益は10万円です。税金は約2万円です(10万円×20.315%=2万315円)。これは計算例で、わが家の金額ではありません。利益が出ていない場合は、通常、税金はかかりません。
「源泉徴収あり」の特定口座なら、証券会社が税金を引いて納めてくれます。この口座内の利益は、確定申告をしなくてよいとされています。ほかの口座の損益と通算する場合などは、申告が必要です。(出典:SBI証券「特定口座の税率」、国税庁「特定口座制度」、2026年10月18日確認)
特定口座の「源泉徴収あり」は、NISA口座を開く記事でも書いています。
NISAの口座開設は難しい?|投資の言葉に迷った私が、スマホだけで開けるまで
市場に入っていない期間は、できるだけ短くします
投資信託を売ると、代金が口座に入るまで、数営業日かかります。入る日(受渡日)は、取引画面で確認できます。
その間、お金は市場に入っていません。相場が上がることも、下がることもあります。短い期間なら、気になりません。長い目で持つお金だからです。
ただ、まとめて売ると、市場に入っていない期間が長くなります。できるだけ市場に残しておきたいので、毎月、その都度売ります。
こどもNISAの決まりと、わが家の買い方
| 項目 | 内容 |
|---|---|
| 対象 | 2027年1月1日時点で18歳未満 |
| 年間の投資枠 | 60万円 |
| 非課税の総枠 | 600万円 |
| 買い方 | 積立のみ(まとめて買うことはできません) |
| 引き出し | 原則、名義人が3月31日時点で18歳である年の前年12月31日まで不可(例外あり) |
| お金の出どころ | 名義人(子ども)本人のお金で投資する。本人のお金以外だと、所得税・贈与税などの課税上の問題が生じることがある |
(出典:SBI証券「こどもNISA」、SBI証券「こどもNISAのご注意事項」(PDF)、2026年10月18日確認)
買い方は、積立だけ
私は最初、まとめて売って、まとめてこどもNISAに入れるつもりでした。でも、積立でしか入れられないと知りました。「そうなんだ」と思っただけです。
年間60万円を12か月で割ると、月5万円です。積立の金額に合わせて、特定口座から毎月、必要な分を売っていこうと考えています。
引き出しには、制限があります
引き出せる例外は、2つあります。1つは、災害や病気などのやむを得ない場合です(この場合、こどもNISA口座は廃止されます)。もう1つは、名義人が3月31日時点で12歳である年以降に、本人の教育費や生活費のために届け出て払い出す場合です(本人の同意が必要です)。
制限に反して引き出すと、こどもNISA口座が廃止され、それまで非課税だった分や、持っている投資信託の含み益にも、税金がかかります。(SBI証券の注意事項より)
原則として引き出せないという点は、気になりませんでした。学資としてではなく、子どもが歳をとったときに使うお金として渡しているからです。
積立の開始日は、まだ分かりません
積立の開始日は、SBI証券から「後日お知らせ」とされています。(2026年10月18日時点)
積立の引き落とし日までに、口座にお金を入れておくものだと理解しています。毎月、余裕をもって売る予定です。
買うファンドは、まだ決めていません
SBI証券から、新しい全世界株式のインデックスファンド(指数に連動する投資信託)が2本出ます。
- SBI・ゼロ・オールカントリー・インデックス・ファンド(通称ゼロカン)
- SBI・オールカントリー・インデックス・ファンド(通称SBIオールカントリー)
どちらも、2026年11月17日に設定(運用開始)される予定で、こどもNISAで買えます。世界中の株式の値動きを表す、同じ指数(MSCIオール・カントリー・ワールド・インデックス)に連動します。
| ゼロカン | SBIオールカントリー | |
|---|---|---|
| 信託報酬(持っている間かかる手数料・年率) | 0.00% | 0.055%(税込) |
| 買える口座 | こどもNISAのみ | すべての口座 |
0.00%は、信託報酬だけの数字です。監査費用などの別の費用はかかることがあります。(出典:SBI証券「ゼロカンとは」ほか、2026年10月18日確認。SBIオールカントリーの0.055%は、目論見書で再確認します)
ゼロカンは、18歳になったあとも、持っている分は成人のNISAで0.00%のまま持てます。公式にそう書かれています。ただし、18歳以降に買い足すことはできません。
信託報酬が0%と聞いて、最初は「いいな」と思いました。
でも、将来、この信託報酬が変わることはないのか。ファンドが途中で終わること(繰上償還)はないのか。気になり始めました。
いま、子どもの特定口座で持っているのは、世界中の会社にまとめて分散する定番の投資信託です。気持ちは、同じものに傾いています。こどもNISAで買えるかは、取扱商品の一覧が出たら確認します。
どれにするかは、目論見書(ファンドの公式な説明書)を読んだうえで、決めるつもりです。
まだ分からないこと、これから
売却して、こどもNISAで積み立てる方針に、迷いはありません。
まだ分からないのは、次の3つです。
- 積立の開始日(SBI証券から未発表)
- 売るタイミング(私は、売却が初めてです)
- 積立に使うファンド(ゼロカン、SBIオールカントリー、今持っているものと同じ投資信託のどれか)
売却は初めてです。タイミングをうまく決められるか、少し不安です。
積立の開始日や売却のタイミングが分かったら、この記事に書き足します。
末の子には、お金のことを教えています。ただ、実感はまだ薄いと思います。これを機会に、もう一度話をしてみます。
同じ立場の人が、先に確認しておくこと
こども口座で特定口座を使っている人は、次の3つを先に見てみてください。
- こども口座の取引パスワードを手元に用意する:こどもNISAの申込みで入力します。親の口座ではなく、子どもの口座のパスワードです。私は、コピーして貼り付けると、「次へ」のボタンの色が薄いままでした。
- 積立の金額を確認する:積立で入れられる金額に合わせて、特定口座から売る分を決めます。
- 売るタイミングを考える:代金が口座に入るまで、数営業日かかります。積立の引き落とし日から逆算して、売る日を決めます。
まとめ
- 特定口座で持っている投資信託は、そのままこどもNISAに移せません。いったん売却して、積立で買い直します。
- わが家は、毎月、必要な分を売って、こどもNISAで買い直す方針です。含み益が少ないうちから税金を払っておきたいと考えました。ただし、売る時期の正解は分かりません。
- こどもNISAの口座開設(予約)は、こども口座にログインして、申込みボタンから進めます。約15〜20分でした。
今日の1アクションは、こども口座にログインして、こどもNISA口座開設の申込みボタンがあるか見ることです。
私は、予約は済ませました。売却は、これからです。
こどもNISAを始めた、わが家の考え方は、こちらに書いています。
こどもNISAはわが家の「渡すお金」|子どもに月1万円ずつ貯めてきた話
最終更新:2026年10月
制度・キャンペーン・商品の情報は、2026年10月18日時点のSBI証券の公式情報です。最新の内容は、公式ページで確認してください。
この記事は、わが家の体験の記録で、投資や税金の個別の助言ではありません。
更新履歴
- 2026年10月:公開