新NISAの積立、支払いは銀行の引き落としとクレジットカード、どっちがいいのかな。始めるときに迷ったことはありませんか。
実はここで、貯まるポイントに差が出ます。
銀行引き落としでも積立はできます。それでもわが家は、新NISAを始めたときからクレジットカード払いにしています。目的はシンプルで、ポイントでした。
先に結論だけお伝えします。わが家はクレカ積立にしてよかったと思っています。ただ、誰にでもおすすめしたいわけではありません。
「クレカ積立ならみんなお得」とは言い切れないからです。還元率には条件があって、私も一度は「これ改悪じゃない?」と焦った経験があります。その正直なところも含めてお伝えします。
NISAの積立、「入金」って地味に面倒じゃないですか
新NISA(少額投資非課税制度)を始めると、毎月決まった額で投資信託(プロにお金を預けて運用してもらう商品)を買っていきます。
このとき、買うためのお金をどう用意するか。銀行引き落としだと、口座にお金を入れておく必要があります。
残高が足りないと、その月の積立が止まってしまうこともあります。共働きで毎日バタバタしていると、この管理がだんだん後回しになりがちです。
私も、家計のことを毎月きっちり見られているわけではありません。だからこそ「手をかけなくても勝手に続く仕組み」にしておきたい、とずっと思っていました。
完璧に管理しようとしなくて大丈夫です。仕組みにしてしまえば、あとは手を離せます。
クレカ積立ってなに?「入金の手間」と「ポイント」が変わる
先にひとつだけ、大事な前提をお伝えします。
投資に回すのは、近いうちに使う予定のないお金にしてください。投資は元本保証ではありません。値上がりすることもあれば、値下がりすることもあります。
そのうえで読んでいただけたらうれしいです。
クレカ積立とは、この積立の支払い方法をクレジットカードにするしくみです。買う商品は変わりません。支払い方だけが変わります。
毎月決まった日に自動で買い付けられて、その代金は後日、普段の買い物と一緒にカードから引き落とされます。借金をして投資するわけではありません。
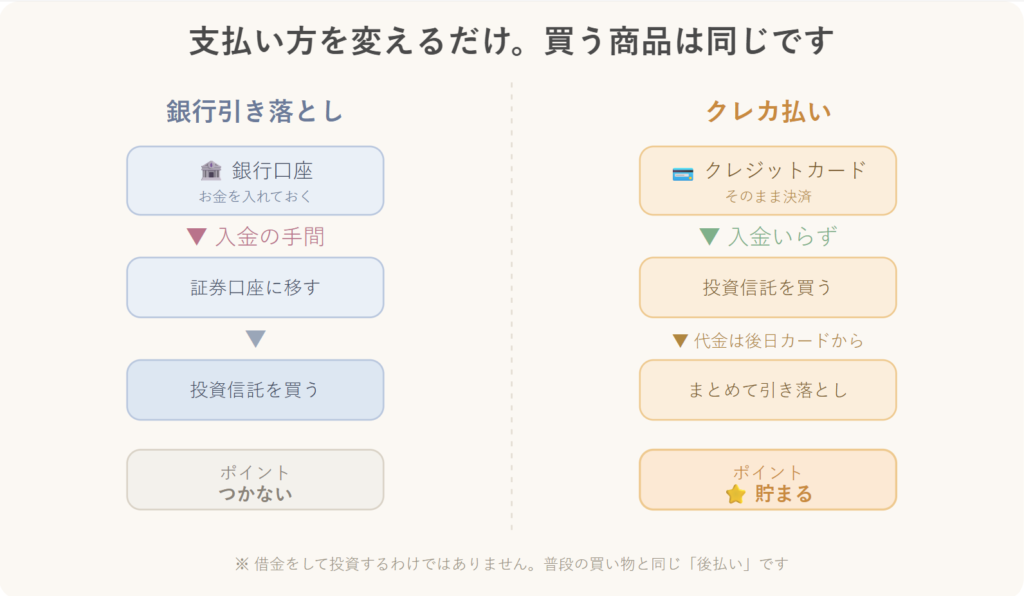
変わることは、大きく2つです。
- 入金がいらなくなる:カードで払うので、証券口座にお金を移す作業が消えます
- ポイントが貯まる:カードの利用分としてポイントがつきます
同じ金額を積み立てても、支払い方をカードにするだけでポイントが乗る。私が始めたのは、この一点に惹かれたからでした。
怪しい話だとは思いませんでした。普段の買い物でもクレジットカードを使えばポイントがつきます。それと同じことが、積立でも起きるだけです。
銀行引き落としとクレカ払い、どっちがいい?
「わざわざカードにする意味あるの?」と迷う方も多いと思います。両方を並べてみます。
| 銀行引き落とし | クレカ払い | |
|---|---|---|
| 入金の手間 | 残高の管理が必要 | いらない(カード払い) |
| ポイント | つかない | つく(カードによる) |
| 注意点 | 残高不足で止まることがある | 還元率に条件がある・上限がある |
結論をシンプルにお伝えします。長く積み立てるなら、条件が合えばクレカ払いにメリットがあります。
ただし「カードなら誰でも高還元」ではありません。この条件の話が、次のいちばん大事なところです。
ポイントはどのくらい貯まる?
気になるのは「で、いくら貯まるの?」ですよね。
ポイントは「積立額 × 還元率」で決まります。たとえば還元率1.0%なら、月10万円の積立で毎月1,000円分のポイントです。
積立額ごとの1年分の目安を、還元率別にまとめました。
| 毎月の積立額 | 還元率0.5% | 還元率0.75% | 還元率1.0% |
|---|---|---|---|
| 1万円 | 年600円分 | 年900円分 | 年1,200円分 |
| 3万円 | 年1,800円分 | 年2,700円分 | 年3,600円分 |
| 5万円 | 年3,000円分 | 年4,500円分 | 年6,000円分 |
| 10万円 | 年6,000円分 | 年9,000円分 | 年1万2,000円分 |
※実際の還元率は、カードの種類と前年の年間利用額などの条件で変わります。クレカで積み立てられるのは月10万円までです。
金額は人それぞれで大丈夫です。わが家は上限の月10万円ですが、月1,000円からでもしくみは同じです。無理のない範囲で続けるのがいちばんです。
金額が小さくても、支払い方を変えるだけでこれだけ乗ります。何もしなければ、つかなかったポイントです。
わが家の設定と、気になった点|三井住友ゴールドNLを使ってみて
わが家はSBI証券で、三井住友カード ゴールド(NL)を使って積み立てています。ここが、きちんと書いておきたいところです。
まず、SBI証券と三井住友カードは相性がいいと言われています。積立で貯まるのがVポイント(三井住友グループの共通ポイント)で、そのVポイントをまた投資に使うこともできるからです。カード・積立・ポイントが同じグループでつながっています。
ただ、ゴールドNLの還元率には条件があります。前年の年間カード利用額で、次のように変わります。
| 前年の年間利用額 | ゴールドNLの積立還元率 |
|---|---|
| 100万円以上 | 1.0% |
| 10万円以上〜100万円未満 | 0.75% |
| 10万円未満 | 0% |

え、条件で0%になることもあるの?
この段階制は2024年11月の買付分から始まりました。正直、知ったときは「これ改悪じゃない?」と思いました。
でも調べて、わが家は大丈夫だと納得できました。理由は、普段の買い物を1枚のカードにまとめているからです。年間100万円の利用は自然と超えていて、還元率1.0%を保てています。
このカードの絞り方は、以前べつの記事にも書きました。もともとの習慣が、そのまま積立の条件にも効いた形です。
クレジットカードを1枚に絞る考え方は、こちらで詳しくお伝えしています。
ポイ活は1つに絞るのがおすすめ|私が「最強カード探し」をやめた理由
ひとつ気をつけたいのは、クレカ積立の金額は、この年間利用額に数えられないことです。100万円の条件は、積立以外の買い物で作る必要があります。
貯まったVポイントは、私は普段のカード払いに充てています。投資に再び回すこともできますが、わが家は特別なことはしていません。ポイントの存在をふだんは忘れているくらいです。たまにアプリを開いて「貯まってるな」と思う程度です。
ちなみに、わが家は月10万円・還元率1.0%なので、計算上は年に1万2,000円分ほど貯まっている計算になります。ふだんは気にしていませんが、こうして数えると小さくない金額です。
設定のやり方|まずここだけ押さえる
やり方は、拍子抜けするほど手軽でした。証券口座に使うカードを登録して、積立額を決める。私の記憶では、カード番号を入れるくらいで終わりました。
つまずいた覚えもありません。難しく考えなくて大丈夫です。
流れはこんなイメージです。
- 証券口座に、積立で使うクレジットカードを登録する
- 毎月の積立額と、買う商品を設定する
- あとは毎月、自動で買い付けられる
一度設定すれば、そのまま続きます。日々の手間はありません。
ひとつだけ知っておくと安心なのが、買付日は自分では選べないことです。証券会社ごとに決まっています。上限も月10万円までです。
よくある失敗・注意点
クレカ積立で気をつけたい点を、正直にまとめます。
- 還元率の条件を見落とす:カードと年間利用額で還元率が変わります。ときどき「やめとけ」と言われるのは、この条件を知らずに0%になってしまうケースがあるからです
- 上限を超えたぶんは現金の積立になる:月10万円を超えたい場合は、別の方法との併用になります
- カードの利用枠を使う:積立ぶんもカードの利用として扱われます
どれも、事前に自分のカードの条件を1回確認しておけば防げます。もし合わないと感じたら、あとから設定を変えることもできます。軌道修正はいつでもできます。
よくある質問
Q. クレカ積立って「やめとけ」と聞くけど、危ないの?
危ないというより、「還元率の条件を知らないと損した気分になる」という話が多いです。自分のカードの条件を確認しておけば、心配は減ります。積立そのもののしくみは、普段のカード払いと同じです。
Q. 途中でやめたり、カードを変えたりできる?
できます。積立の停止も、使うカードの変更も、あとから設定できます。「一度決めたら変えられない」ものではありません。
Q. 銀行引き落としから変えたほうがいい?
一概には言えません。ポイントの条件が合うなら、クレカ払いにメリットがあります。まずは自分のカードの積立還元率を調べてみて、それから決めても遅くありません。
結局、どっちが向いている?
「で、自分はどっちがいいの?」の目安を置いておきます。
クレカ積立が向いていそうな人
- すでに普段の買い物でメインのカードを使っている
- 同じ積立をするなら、ポイントも受け取りたい
- 年間利用額などの条件を、無理なく満たせる
一方で、こんな方は銀行引き落としのままでも大丈夫です。
銀行引き落としが向いていそうな人
- カードの枚数や管理を、これ以上増やしたくない
- 還元率の条件を気にするのが、少しストレスに感じる
- ポイントより、シンプルに続けることを優先したい
大事なのは、ポイントのために無理をしないことです。条件を満たすために、いらないものまで買ってしまっては本末転倒です。無理なくお得を受け取れるほうを選べば大丈夫です。
まとめ|同じ積立なら、ポイントは乗せたい
クレカ積立について、お伝えしたことを振り返ります。
- 積立の支払いをカードにすると、入金の手間が消えて、ポイントが乗ります
- ただし還元率には条件があります。カードと年間利用額で変わります
- 「誰でも高還元」ではないので、自分のカードで一度確認するのが安心です
同じ金額を積み立てるなら、ポイントは乗せたい。私がクレカ積立を続けている理由は、それだけです。
クレカ積立そのものに後悔はありません。ただ、投資はもっと早く始めればよかった、という気持ちは今もあります。だからこれから始める方には、支払い方で立ち止まりすぎず、まず一歩を踏み出してほしいと思っています。
まず今日は、自分が使っているカードの「積立の還元率」を一度だけ調べてみてください。それだけで、自分に合うかどうかが見えてきます。
新NISAをこれから始める方は、口座を開いて積立を設定する流れとあわせて考えると、スムーズです。
新NISAの始め方は、こちらでやさしくまとめています。
新NISAの始め方|初心者でも迷わないシンプルな3ステップ
「毎月いくら積み立てればいい?」と迷ったら、こちらもどうぞ。
積立投資はいくらから?|初心者でも無理なく続く金額の決め方