毎月「今月こそ貯める!」と決意しても、月末になるとお金が残っていない。
残った分を貯金しようと思っているのに、そもそも残らない。
節約しているつもりなのに、なぜかお金が増えない感覚。共働きで収入はあるのに、貯まっている実感がない。
子どもの教育費や老後のことが頭をよぎるたびに、焦りだけが募る……。
そんなモヤモヤを抱えていませんか?
私も若いころ、まったく同じでした。家計簿をつけても続かず、あるお金はあるだけ使ってしまう。その状態がずっと続いていました。
そんな私でも貯められたのは、「意志」ではなく「仕組み」の力を借りたからです。
この記事では、先取り貯金の始め方と続け方を、私の体験をもとにお伝えします。貯金が苦手な方でも、今日から試せる内容です。
この記事でわかること
- 貯金が続かないのは、意志の強さではなく「仕組み」がないからだということ
- 毎月いくらを・どの口座に・どう自動で分けるか(3ステップ)
- ネット銀行の「自動入金」で、自分では何もしない仕組みの作り方
- 続かない人・挫折しやすい人がつまずくポイントと避け方
- 今日その場でできる最初の一歩
「貯まらない」のは、あなたのせいじゃありません
「節約できないのは、意志が弱いからじゃない。仕組みがないからです。」
「節約しなきゃ」「もう少し我慢しなきゃ」と自分を責めていませんか?
貯まらない本当の理由は、意志の弱さではないことがほとんどです。「残ったお金を貯める」という方法そのものに問題があります。
「あるお金」は、いつのまにか使ってしまいがちです。忙しくて細かく管理できない日が続けば、気づいたら消えている。私もそうでした。あなただけの話ではありません。
だから、どんなに頑張っても残ったお金では貯まらない。大切なのは、頑張ることをやめて「仕組み」に任せることです。その考え方が「先取り貯金(さきどりちょきん)」です。
先取り貯金とは?先に貯めて、残りで暮らす仕組み
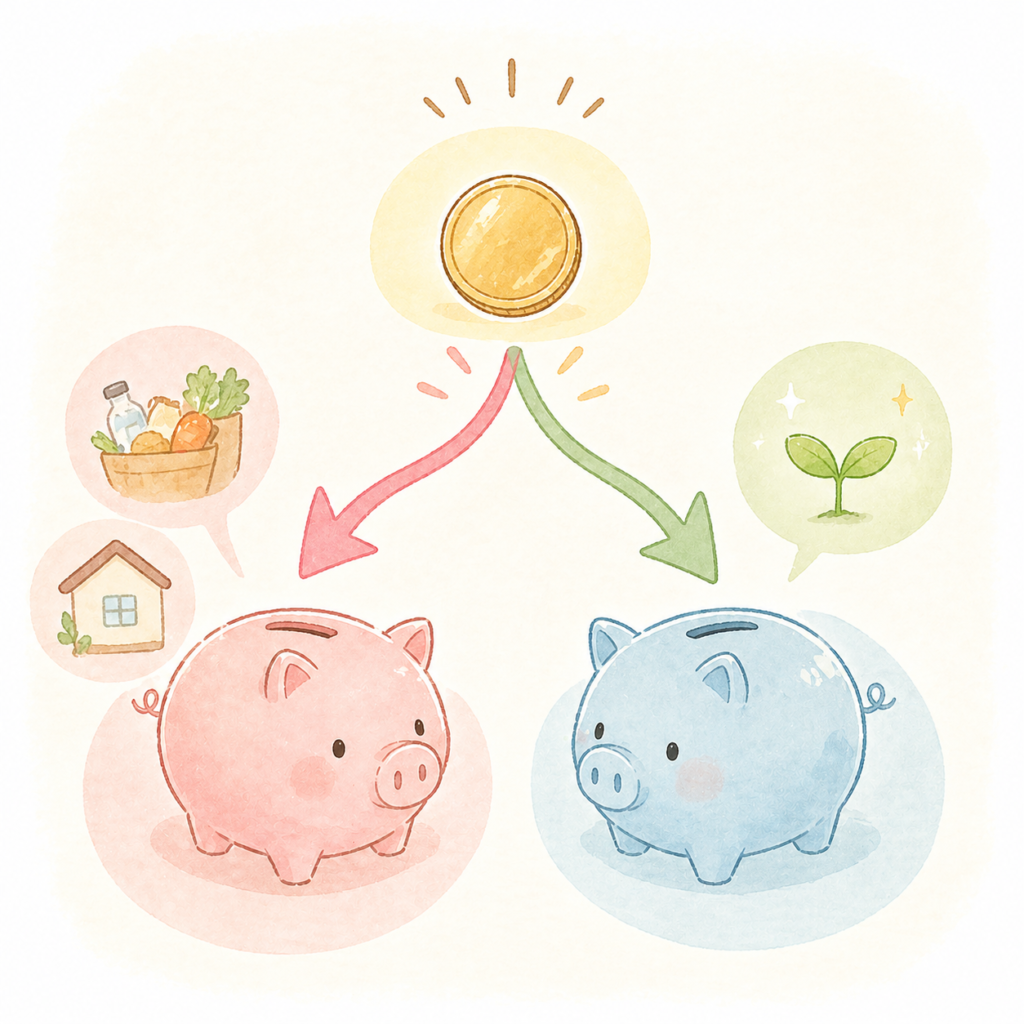
先取り貯金とは、給料が入ったら最初に貯金分を別の口座へ移しておく方法です。
「残ったら貯める」の逆。先に貯金をよけて、残ったお金で生活する考え方です。
やることはシンプルで、「貯める→使う」の順番に変えるだけ。私の場合は、意志で頑張るより、先に分けておくほうが続けやすくなりました。
【先取り貯金のしくみ】
給料が振り込まれる
↓
① 先に貯金分をよける(別口座へ・自動で)
↓
② 残ったお金で生活する
ポイント:「使ったあとの残り」ではなく、「先によけたあと」で暮らす
実は私、気づいたら貯まっていました
「理屈はわかるけど、本当に続くの?」と思う方へ、私の体験談をお話しします。
若いころ、身内が銀行に勤めていました。その付き合いもあって、勤め先の銀行で口座を作ることになりました。
ところがその銀行、自宅の近くに支店もATMもなく、引き出したくても引き出せない状況でした。
毎月の給料から少額ずつ、ボーナスが出たときもいくらか移していたら、気づいたら数十万円が貯まっていました。
意志ではなく、引き出せない環境が貯金をつくっていました。
その後も、その口座のお金はそのまま手をつけずにいました。浪費の癖は、正直変わっていませんでした。それでも、貯金だけは増えていました。
先に分けてしまえば、残りをどう使っても貯金は守られる。性格や習慣を変えなくても貯まる。それがこの仕組みのすごいところだと、今になって実感しています。
今の時代は、遠くの銀行に行かなくても、スマホ一つで「触れにくい口座」を作れます。あとで具体的な方法をご紹介します。
結婚後は「目的別」に分けています
若いころの体験で効果を実感してから、結婚後も仕組みとして続けています。
共働きなので、夫の給料で生活費をまかない、私の給料はそのまま貯金に回していました。使い道を最初から決めてしまうと、迷う余地がありません。
共働きでない方も、考え方は同じです。パート収入の一部を丸ごと先取りする、という形でも十分機能します。
変わったのは、「目的を決めるようになった」こと。
- 車の買い替え費用:月1万円を専用口座へ
- 子どもの教育費:月5,000円を別の口座へ
目的があると、崩しにくくなります。「この口座は教育費のためのお金だから」という意識があるだけで、気軽に手をつけにくくなります。
目的を決めると、お金に「顔」ができます。顔のあるお金は、なかなか崩せません。
「教育費が心配」「老後が不安」という気持ちがあるなら、まず目的別の口座を一つ作ることから始めてみてください。私は、目的を決めたことで「これは使っていいお金じゃない」と意識しやすくなりました。
教育費の目安や準備の考え方は、こちらで詳しくお伝えしています。
子どもの教育費、どう貯める?無理なく続くシンプルな考え方と始め方
いつの間にか、通帳の残高を見るのが楽しみになっていました。
先取り貯金の始め方:3ステップ
やることは3つだけです。順番に見ていきます。
① 先取り額を決める
金額は「なんとなく」ではなく、目的から逆算して決めるのがおすすめです。
目標金額 ÷ 月数 = 毎月の積立額。この式で考えると、必要な金額が自然と見えてきます。たとえば120万円を5年(60ヶ月)で貯めるなら、月2万円です。
たとえばこんなイメージです。
- 旅行:2年後に家族旅行で24万円準備したい → 月1万円
- 車の買い替え:5年後に300万円準備したい → 月5万円
- 教育費:子どもが3歳なら大学まで15年以上あります。期間が長い分、毎月の積立額を抑えやすいのが特徴です。
目的が決まっていない場合は、まず少額からで構いません。まずは月1,000円など、無理のない金額から始める方法もあります。生活を圧迫しないことが最優先なので、目的は後から決めても構いません。
② 専用口座を開設する
メインで使っている口座とは別に、貯金専用の口座を作ります。
口座は、役割で3つに分けて考えると迷いません。
- ①使う口座(生活費):毎月の支払いはここから
- ②ためる口座(先取り貯金):先によけたお金。基本は動かさない
- ③備える口座(急な出費・特別費):車の税金や急な出費はここから。ここがあると②を崩さずにすみます
普段使いの財布やカードとは切り離すことがポイント。 ネット銀行など、日常的にATMへ行きにくい環境にするとなお効果的です。
銀行によっては、1つの口座の中に「目的別口座」を複数作れるサービスもあります。「旅行用」「車用」「教育費用」と名前をつけて管理できるので、目的が複数ある場合にとても便利です。昔ながらの封筒分けを、スマホの中でできるイメージです。
③ 自動振替を設定する
給料日の翌日に自動で移されるよう設定するのが理想です。
一度設定してしまえば、あとは放置するだけ。忙しくて家計管理に時間をかけられない方にこそ向いている方法です。
手動で移す方法と、自動入金を比べるとこうなります。
| 手動で移す | 定額自動入金 | |
|---|---|---|
| 手間 | 毎月自分で操作が必要 | 一度設定すれば放置でOK |
| 忘れるリスク | 忙しい月に忘れがち | なし |
| 手数料 | 他行宛は有料の場合あり | ネット銀行側が無料で対応 |
| おすすめ度 | △ | ◎ |
「給与はメガバンクや地銀に振り込まれるから、ネット銀行に移すのが面倒」と感じる方もいるかもしれません。そんな方には、ネット銀行の「定額自動入金」が便利です。
定額自動入金とは、ネット銀行が毎月決まった金額を他行の口座から自動的に引き落としてくれる仕組みです。住信SBIネット銀行など一部のネット銀行では、この入金を無料で使えます(無料になる条件は金融機関ごとに違うので、始める前に各行の最新情報をご確認ください)。
給与口座はそのままで、ネット銀行が自動で引き出してくれる。毎月決まった金額を、自分の手をかけずに移せます。
続けるためのコツと、こんな人は要注意
目標金額は柔軟に見直す
月の積立額が生活を圧迫するようなら、目標金額を見直してみてください。期間が決まっている場合、調整できるのは金額の方です。
たとえば新車300万円を目標にしていたなら、中古車も視野に入れて200万円に変えてみる。それだけで月の負担がぐっと軽くなりますし、無理な計画より長続きします。現実に合わせて柔軟に変えて大丈夫です。
完璧を目指さない
「今月は取り崩してしまった……」と落ち込まなくて大丈夫です。次の月に戻せればそれで十分。
「完璧じゃなくていい。続けられることが、いちばんの正解です。」
簡単に引き出せない仕組みを選ぶ
貯金口座の残高が見えると使ってしまう、という方には、目的別口座が特におすすめです。
住信SBIネット銀行の目的別口座は、お金を使うときにまず代表口座に戻す手順が必要です。その一手間が「本当に使うべきか」と立ち止まるきっかけになります。
簡単に引き出せない環境が、貯金を守ってくれます。私が若いころ、身内の銀行口座で気づいたら貯まっていたのも、この仕組みのおかげでした。
こんな人は、いったん立ち止まってから
先取り貯金を始める前に、少し確認しておきたいことがあります。次のような方は、先に準備しておくと挫折しにくくなります。
- ボーナス頼みで毎月の生活が回っている人:まず先取り額を小さく設定し、月の生活が回るかを1〜2ヶ月ためしてから増やす
- 貯金用の口座をまだ分けていない人:ここを先に用意しないと、結局は同じ財布から出し入れして貯まりません
- 急な出費のたびに貯金を崩している人:「急な出費用」の口座を別に用意しておくと、貯金口座を守れます
よくある失敗パターン
❌ 自動化せずに手動でやろうとする
「毎月自分で移せばいい」と思っていると、忙しい月に忘れてしまいます。一度設定すれば動き続ける自動振替や定額自動入金を使うことで、続かないリスクをなくせます。
❌ 貯金口座にカードを紐づけてしまう
簡単に引き出せる状態にしていると、いざというときに手をつけてしまいます。貯金専用口座はカードを作らない、または目的別口座のように一手間かかる仕組みを選ぶのがおすすめです。

正直なところ、家計管理はきちんとした人にしかできないと、ずっと思っていました。今も、そういう面はあると感じています。
でも一つだけ確かなことがあります。仕組みを作ってしまえば、あとはその仕組みが働いてくれる。自分が頑張らなくても、貯金は続く。
忙しいからこそ、自動で動く仕組みを作っておくと、あとがずっと楽になります。最初の準備だけ、少し頑張ってみてください。その一手間が、ずっと働き続けてくれます。
まとめ:まず短期間の目的を一つ決めて、始めてみてください
今日お伝えしたことをまとめます。
- 「残ったら貯める」では貯まらない。先に分けることが大切
- 目的から逆算して金額を決め、専用口座に自動で移す仕組みを作る
- まずは短期間・少額の目標から始めると続けやすい
まず、近いうちに使う小さな目的から始めてみてください。
たとえば2年後の家族旅行のために月1万円。小さな目的でも、先に分ける習慣が身につけば、あとは仕組みが動いてくれます。
今日できる小さな一歩から、焦らず始めてみませんか。意志に頼らなくても、仕組みに頼って大丈夫です。
節約で支出を減らしながら、先取り貯金で確実に貯める。この両輪で、家計はじんわり整っていきます。
今日の1アクション
まずは貯金用の口座を1つ開くだけで十分です。それも今日は難しければ、ネット銀行の口座開設ページをブックマークしておくだけでも、立派な一歩です。
節約・貯金をまとめて取り組みたい方は、こちらもあわせてご覧ください。
- 家計簿が続かない人へ|4つでOK。1か月のお金をシンプルに見える化する方法
- 節約してもお金が残らない人へ|子育て中でも月1万円浮いた方法15選
- スマホ代が高い人へ|格安SIMに乗り換えて月7,000円安くなった5ステップ
- やめてもいい保険はどれ?|保険の見直し方と失敗しない5つの手順
- 食費の節約方法|続かない人でもできる頑張らない工夫と自炊のコツ
- 積立投資は怖い?|新NISAで始めた初心者の体験談とやさしい始め方
- 特別費とは?|急な出費に困らないシンプルな積立方法
- 新NISAの始め方|初心者でも迷わないシンプルな3ステップ
先取り貯金と同じ「先に分ける」発想は、児童手当の管理にもそのまま使えます。
先取り貯金が定着したら、次は生活防衛資金の準備へ。いくら必要か、どう貯めるかを解説しています。
生活防衛資金はいくら必要?|子育て世帯でもムリなく決めるシンプルな目安
1年間でいくら貯められるかを把握したい方は、年間収支の書き出しから始めてみてください。
1年間にいくら貯まる?|年間収支を書き出したらライフプランが見えてきた