結婚するとき、親からまとまったお金を受け取りました。
大きな額ではありません。親が私のために、少しずつ貯めてくれていたお金です。
裕福な家ではありませんでした。若くて、自分の貯金もほとんどなかった頃です。
「いつの間に、こんなに」。
ありがたくて、胸がいっぱいになりました。
あのお金を、私も子どもたちに渡したい。
そう思って、ずっと続けてきたことがあります。
この記事では、毎月1万円ずつ貯めながら、子どもに「渡すお金」を用意してきたわが家が、2027年に始まる予定のこどもNISAをどう考えているかをお話しします。
この記事でわかること
- こどもNISA(2027年開始予定)のしくみとジュニアNISAとの違い
- わが家が「渡すお金」を子ども名義で運用してきた理由
- 学資が目的なら、こどもNISAより親の新NISAが向く理由
- こどもNISAの本当の価値と、始める前に知っておきたいこと
この記事は随時更新中です。(最終更新:2026年9月)
こどもNISAはまだ始まっていない制度です。詳細が発表されしだい、内容を更新します。
子どもに「渡すお金」を、3人ぶん貯めてきました
わが家には子どもが3人います。上の2人はもう大きくて、末の子が小学4年生です。
その3人に、同じように毎月1万円ずつ貯めてきました。
貯めたお金は、大きくなったときに2つに分けています。
ひとつは「はい、これはあなたのお金だよ」と渡すぶん。
もうひとつは、大学などの学費に充てるぶんです。
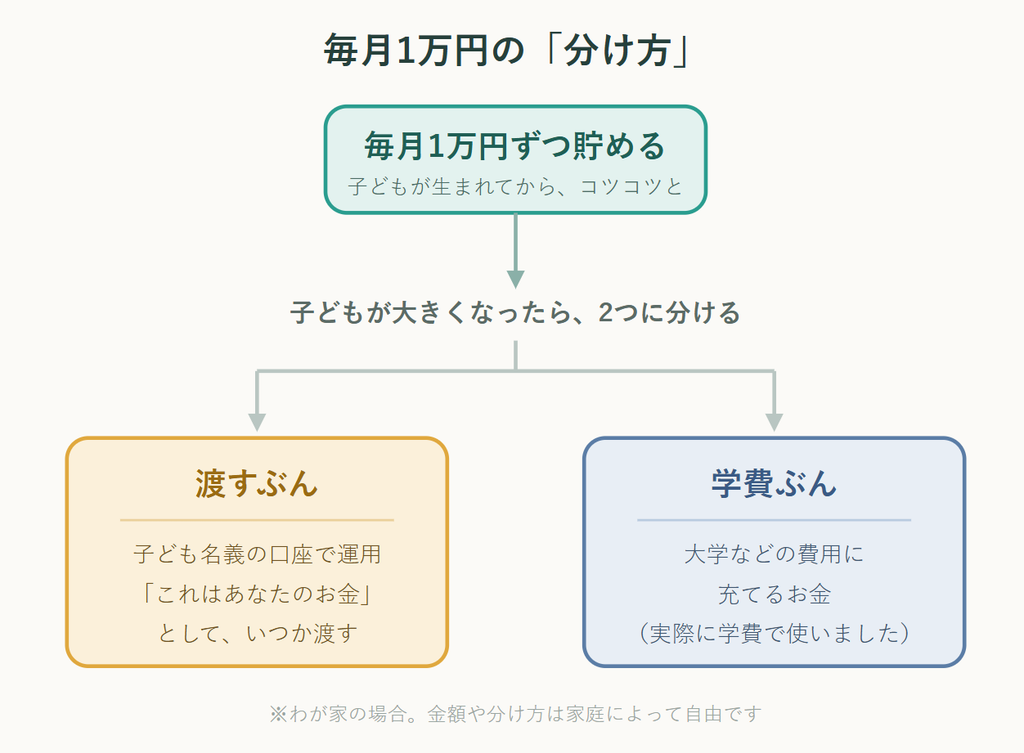
きっかけは、冒頭に書いた親からの贈り物でした。
自分がしてもらってうれしかったことを、子どもにもしてあげたい。
理由は、ただそれだけです。
月1万円と書くと、3人ぶんで大変に思えるかもしれません。
でも金額に決まりはありません。
1人あたり月1,000円でも、続けることのほうが大事だと思っています。
わが家も、生活を切り詰めてまではやっていません。
上の子2人のときは、渡すぶんをまとまった形で子ども名義の口座に移し、残りは学費に使いました。
今その渡すぶんは、それぞれのNISA口座で運用しています。
末の子はまだ小学生です。
渡すぶんは今、子ども名義の証券口座(特定口座)に入れています。
特定口座は、利益が出ると税金がかかる口座です。
非課税のNISAが使えるようになるまでの、いわば「待機場所」として使っています。
昔の私は「投資はギャンブル」だと思っていました
今でこそ子どものお金を運用していますが、昔の私はまるで逆でした。
上の子が大学2年のころのことです。
学費を全額払いながら、下の子の入学が近づいてきました。
「これがもう1人分……この金額の2倍……」。
電卓の数字を見て、思わず「ひえー」と声が出ました。
幸い、その後に子どもが多い世帯の授業料を減らす制度が広がって、少し救われました。
それでも、教育費のリアルは、上の子2人でいやというほど味わいました。
そのころ、教育費のために貯蓄型保険(保険と貯金がセットになった保険)に入っていました。
使おうと思って解約したとき、増えた額を見て思ったのです。
「投資していたら、もっと増えていたのかもしれない」。
当時の私は、投資はギャンブルだと思い込んでいました。
手を出してはいけない、危ないもの。そう決めつけていました。
新NISAをきっかけに勉強して、その思い込みは少しずつほどけていきました。
貯蓄型保険を解約したときの数字は、こちらで正直に公開しています。
貯蓄型保険に15年加入した結果|実際の数字と解約してわかった3つのこと
こどもNISAって、どんな制度?
そんな私が今、気になっているのがこどもNISAです。
2027年1月に始まる予定の、子ども向けの新しいNISA(投資の利益が非課税になる制度)です。
まず、今検討されている内容を整理します。
| 項目 | 内容(2027年開始予定) |
|---|---|
| 対象 | 0〜17歳 |
| 年間の投資上限 | 60万円 |
| 非課税でもてる上限 | 600万円 |
| 投資できるもの | 長期の積立に向いた投資信託など |
| 口座の名義 | 親が代わりに開設し、子ども名義でもつ |
| 18歳になったら | 大人のNISAへ引き継がれる |
これらはまだ確定ではなく、検討されている案です。
数字はこれから変わることもあります。
口座開設の受付は2026年秋以降になる見込みです。
かつて「ジュニアNISA」という似た制度がありました。
2023年で新規の受付が終わっています。
大きな違いは、お金の引き出しやすさです。
ジュニアNISAは原則18歳まで引き出せませんでした。
こどもNISAは、条件つきで12歳以降に引き出せる方向とされています。

「じゃあ、こどもNISAって始めた方がお得なの?」
ここが大事なところなので、次の章で正直にお話しします。
その前に、NISAそのもののしくみを知りたい方は、こちらが入り口になります。
NISAのしくみを基本からやさしく解説しています。
新NISAってなに?|しくみといくらから始められるかをやさしく解説
わが家はこう使います|「渡すお金」を非課税で育てる
わが家の使い方は、はっきりしています。
こどもNISAが始まったら、末の子の分をこどもNISAへ移すつもりです。
正確には、今の口座で一度売って、こどもNISAで買い直す形になります。
同じ運用でも、非課税のほうが利益に税金がかからず、手元に多く残るからです。
運用しているのは、私自身のNISAと同じ投資信託です。
特別なものは選んでいません。世界中の会社にまとめて分散する、定番のものです。
末の子は今、小学4年生です。
「投資期間が8年しかないと短いのでは」と思う方もいるかもしれません。
でも、このお金は大学で使うお金ではありません。
子どもが大人になって、ずっと先で使うお金です。
だから運用できる期間は、むしろ長いと考えています。
このお金は、気持ちの上ではもう子どもたちのものです。
上の子2人には「歳をとったときに使ってね」と伝えました。
末の子の分も、いつか本当の意味で引き継ぐ日のために育てています。
上の子2人は「ありがとう」と言ってくれました。
将来が先すぎて、実感はなさそうでした。
それでも上の子は、たまに自分の口座をのぞいては話しかけてきます。
末の子には「あなたが大きくなったときのお金だよ」と話しました。
まだピンときていない様子でした。
少し大きくなった今、もう一度話してみようと思っています。
お金に「これはあなたのもの」という名前をつけておく。
そうすると、私も気軽には崩せなくなります。
正直に思うこと|こどもNISAは「一択でお得」ではありません
ここまで読むと、こどもNISAをおすすめしたいのかと思われるかもしれません。
でも、私の本音は少し違います。
わが家の場合は「渡すお金」でしたが、目的が違えば置き場所も変わります。
ざっくり分けると、こんな感じです。
| こんな目的なら | 向いている置き場所 |
|---|---|
| 大学の学費として貯めたい | 引き出しが自由な親の新NISAが向く |
| 子ども名義で「その子のお金」として運用したい | こどもNISAが合う |
| 子どもに投資を経験させたい | こどもNISAが合う |
学費が目的なら、こどもNISAには引き出しの条件がついてまわります。
それなら、いつでも動かせる親の新NISAのほうが自由で使いやすいと感じます。
では、こどもNISAの良さはどこにあるのでしょうか。
私は「子ども自身が投資を学べること」にあると感じています。
少額でも、値が上がったり下がったりを一緒に眺める。
その経験は、大人になってからの大きな財産になります。
もちろん、投資なので元本保証ではありません。
値上がりすることもあれば、値下がりすることもあります。
それでも、ずっと先に使うお金なら、途中の下がりを待てる時間があります。
学資保険をやめて、代わりにどう貯めているかはこちらにまとめています。
学資保険は必要?|やめた理由と代わりのシンプルな貯め方
一つ、気をつけたい点があります。
親のお金を子ども名義で入れると、税金(贈与)の考え方がかかわることがあります。
金額が大きくなりそうなときは、税務署や専門家に確認すると安心です。
こどもNISAは、まだ口座を開けません。
制度が固まるのを待ちながら、始まる前に「わが家はどう使うか」を考えておく。
今できるのは、それだけで十分だと思っています。
まとめ|少しずつ、無理のない範囲で
こどもNISAは、2027年に始まる予定の子ども向けのNISAです。
学費が目的なら親の新NISAが向き、こどもNISAは「渡すお金」や投資の学びに合う。
わが家は、子どもに渡すお金を非課税で育てる場所として使うつもりです。
子どものためのお金は、たくさんでなくて大丈夫です。
わが家も、月1万円を少しずつ続けてきただけです。
私が親からしてもらったように、無理のない範囲でコツコツと。
それだけで、いつか渡せる日がやってきます。
むずかしく考えなくて大丈夫です。
「もし月1,000円だけ貯めるなら、どこから出せるかな」。
今日はそれを頭の中で想像してみるだけでも、十分な一歩だと思いますよ。
教育費そのものの貯め方は、こちらで基本からお話ししています。
子どもの教育費、どう貯める?無理なく続くシンプルな考え方と始め方
児童手当を子どものために残す方法もあわせてどうぞ。
児童手当の使い道|「気づいたら消えていた」をなくすシンプルな使い方
まだNISA口座を持っていない方は、こちらも参考にしてみてください。